Inhaltsverzeichnis
Aus dem Inventar, dem Ergebnis der körperlichen Bestandsaufnahme (Inventur) in einem Unternehmen, wird die Bilanz gebildet. Das Inventar bildet – wie oben beschrieben – die Grundlage für die Bilanzierung.
Die Bilanzierung und die Gewinn- und Verlustrechnung, mit der wir uns erst später beschäftigen werden, geben Aufschluss darüber, wie viel Gewinn oder Verlust ein Unternehmen erzielt hat. Kodifiziert sind die Vorschriften (der Vollständigkeit halber genannt) in § 242 Abs. 1 und 2 HGB. Einzelkaufleute im Sinne des § 241a HGB (an zwei aufeinanderfolgenden Abschlussstichtagen jeweils höchstens 800.000 € Umsatzerlöse und 80.000 € Jahresüberschuss) sind davon befreit (§ 242 Abs. 4 HGB).
Merke
Die Bilanz ist eine stichtagsbezogene Gegenüberstellung der Vermögensgegenstände und Schulden eines Unternehmens. Die Basis für die Bilanz bildet das Inventar.
Wie oben gesagt, bildet das Inventar die Grundlage für die Bilanz – ihm entnimmt der Kaufmann die Vermögenswerte und die Schulden.
Was passiert denn da genau?
Methode
- Sie fasst die einzelnen Positionen des Inventars zu größeren Gruppen zusammen
- Die Mengenangaben des Inventars fallen weg
- Das Eigenkapital (Reinvermögen) wird aus der Differenz zwischen Vermögen und Schulden abgeleitet
- Das Eigenkapital wird auf die Seite der Schulden gesetzt, sodass gilt: Vermögen = Eigenkapital + Fremdkapital.
Aufbau und Inhalt der Bilanz
Wenden wir uns zunächst der Frage zu, welche Positionen die Bilanz beinhalten muss. Die gesetzliche Fundierung hierfür finden wir in § 247 Abs. 1 HGB. Hiernach sind
- Anlage-,
- Umlaufvermögen,
- Eigenkapital,
- Schulden und
- Rechnungsabgrenzungsposten
gesondert auszuweisen und hinreichend in der Bilanz aufzugliedern.
Wie die Bilanz von Kapitalgesellschaften (und nach § 264a HGB von Personenhandelsgesellschaften ohne natürliche Person als Vollhafter, z.B. GmbH & Co. KG) gegliedert sein muss, hat der Gesetzgeber in § 266 HGB geregelt. Für Einzelkaufleute und die übrigen Personenhandelsgesellschaften gilt dagegen grundsätzlich nur § 247 Abs. 1 HGB (Sonderregeln bestehen z.B. für Genossenschaften und für Unternehmen, die unter das Publizitätsgesetz fallen); das Schema des § 266 HGB dient ihnen in der Praxis als Orientierung.
Beispiel zum Aufbau der Bilanz
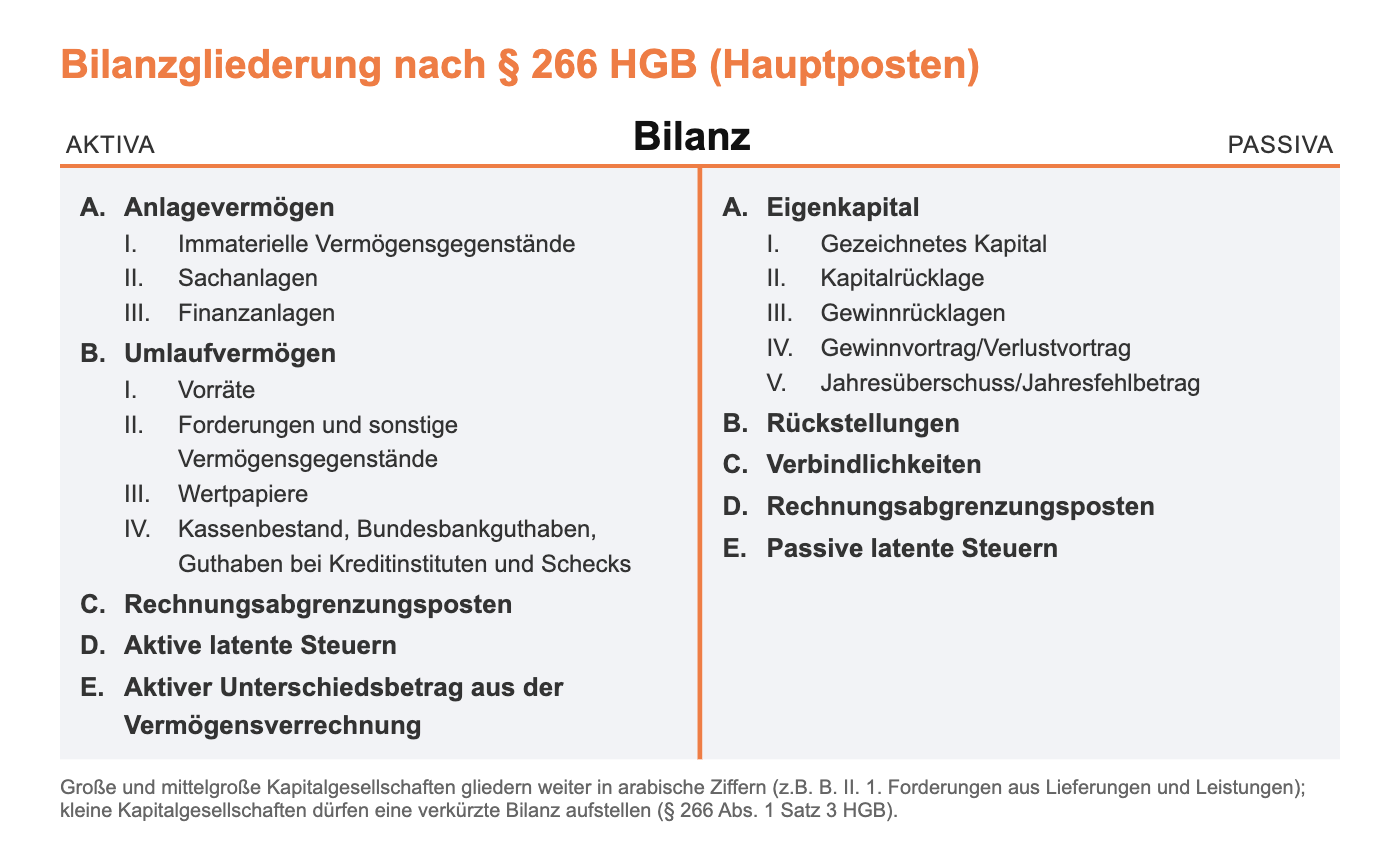
Das HGB normiert, wie eine Bilanz auszusehen hat, damit die Jahresabschlüsse von Kaufleuten bzw. Unternehmen vergleichbar sind. Am Ende der Bilanzierung stehen die Angabe des Datums und die Unterschrift des Kaufmanns (§ 245 HGB).
Erleichterungen für kleine und mittelgroße Kapitalgesellschaften
Damit der durch die handelsrechtlichen Vorschriften entstehende Aufwand auch für kleine Kapitalgesellschaften tragbar ist, normiert das HGB an verschiedenen Stellen Erleichterungen für kleine und teilweise auch für mittelgroße Kapitalgesellschaften.
Wie du in § 266 HGB sehen kannst, müssen kleine Kapitalgesellschaften ihre Bilanzpositionen nicht bis in alle Einzelheiten aufgliedern.
Weitere interessante Inhalte zum Thema
-
Bilanz nach IFRS
Vielleicht ist für Sie auch das Thema Bilanz nach IFRS (Buchhaltung nach IFRS) aus unserem Online-Kurs Buchführung interessant.
-
Bank / Kasse
Vielleicht ist für Sie auch das Thema Bank / Kasse (Bewertung der Aktiva) aus unserem Online-Kurs Externes Rechnungswesen interessant.